| Paramètre | Valeur |
|---|---|
| Actif étudié | BTC/USD |
| Marché de référence | Bitstamp |
| Dernière observation | 17 octobre 2026, 13 h 11 à 13 h 13 (UTC+2) |
| Prix observé | 81 530 $ |
Note méthodologique. Le prix de 81 530 $ est une observation intrajournalière, pas un cours de clôture. Les bougies mensuelle, hebdomadaire, quotidienne et 4 heures présentées ici étaient encore en formation au moment des captures. Les données publiées après le 17 octobre 2026 ne modifient pas cette édition.
1. Synthèse
Un rebond puissant, une confirmation encore absente
Bitcoin cote 81 530 $ au 17 octobre 2026, après un rebond de 51,34 % entre un point bas de 57 735 $ (1er juillet) et un sommet de 87 374 $ (21 septembre). C’est une reprise significative, mais elle ne suffit pas à démontrer le retour d’une tendance haussière durable.
Trois éléments invitent à la prudence.
Le contexte macroéconomique s’est durci. La Fed a relevé ses taux en septembre, l’inflation américaine reste au-dessus de son objectif et les rendements réels offrent toujours une rémunération significative.
Les flux des ETF Bitcoin spot américains ne confirment pas le rebond. Entre le 1er et le 16 octobre, ils ressortent à −614,7 millions de dollars.
Enfin, Bitcoin évolue sous plusieurs résistances. Il doit reprendre la zone 82 500–84 300 $, puis dépasser le sommet du rebond, pour que l’hypothèse d’une reprise durable gagne en crédibilité.
Tableau de bord
| Indicateur | Dernière donnée | Lecture |
|---|---|---|
| BTC/USD Bitstamp | 81 530 $ | Rebond sous résistance |
| Point bas de référence | 57 735 $ | Origine du mouvement |
| Sommet du rebond | 87 374 $ | Seuil de confirmation |
| Amplitude du rebond | +51,34 % | Reprise significative |
| Flux ETF spot US, 1er–16 octobre | −614,7 M$ | Demande nette défavorable |
| Fed Funds | 3,75–4,00 % | Hausse de 25 pb en septembre |
| Inflation US, septembre | +3,7 % sur un an | En accélération |
| Treasury 10 ans | 5,10 % | Concurrence des actifs rémunérés |
| Rendement réel TIPS 10 ans | 2,78 % | Conditions financières exigeantes |
| Support immédiat | 79 700–80 500 $ | Zone décisive |
| Résistance immédiate | 82 500–82 800 $ | Premier obstacle |
| Résistance supérieure | 86 000–87 374 $ | Zone de confirmation |
Notre lecture
Biais : neutre à prudent.
Une reprise haussière reste possible, mais elle demande des confirmations. À ce stade, la hausse peut encore n’être qu’un rebond important dans une structure fragile. La force d’un rebond ne dit rien de la solidité d’une tendance.
2. Environnement macroéconomique
2.1. Réserve fédérale : retour au resserrement
Le 16 septembre 2026, le FOMC a relevé la fourchette cible des Fed Funds de 25 points de base, à l’unanimité (12 voix contre 0). La fourchette passe de 3,50–3,75 % à 3,75–4,00 %, avec effet au 17 septembre.
C’est une hausse, après la baisse de décembre 2025. Le communiqué la justifie par une inflation qui « reste élevée » et par la volonté d’accélérer le retour vers l’objectif de 2 %. Ce changement de direction pèse sur les conditions de financement et sur la valorisation des actifs sensibles à la liquidité.
Pour Bitcoin, le niveau actuel des taux compte moins que la suite : la probabilité de nouvelles hausses, la persistance de l’inflation, l’évolution des rendements réels, la réaction du dollar et ce que les prix intègrent déjà. Une pause dans le resserrement ne serait pas automatiquement haussière. Son effet dépendrait de la trajectoire de l’inflation au moment où elle interviendrait.
Sources : Federal Reserve, communiqué du 16 septembre 2026, décisions de politique monétaire.
2.2. Inflation américaine : nouvelle accélération
Données de septembre 2026, publiées le 14 octobre :
| Indicateur | Variation mensuelle | Variation annuelle |
|---|---|---|
| CPI global | +0,6 % | +3,7 % |
| CPI sous-jacent | +0,3 % | +2,6 % |
L’inflation globale accélère et s’éloigne de l’objectif de 2 %. L’écart avec l’inflation sous-jacente montre le poids des composantes volatiles, en premier lieu l’énergie.
Pour Bitcoin, c’est ambigu. L’actif est souvent présenté comme une protection contre la dépréciation monétaire à long terme. Mais à court et moyen terme, une inflation persistante peut justifier de nouvelles hausses de taux et soutenir les rendements obligataires, deux facteurs défavorables aux actifs risqués.
Source : Bureau of Labor Statistics, CPI de septembre 2026.
2.3. PCE : attention au décalage de publication
Au 17 octobre, le PCE de septembre n’est pas encore publié (sortie prévue le 29 octobre). Les derniers chiffres disponibles portent sur août 2026, publiés le 30 septembre :
- PCE global : +3,4 % sur un an
- PCE sous-jacent : +3,0 % sur un an
Source : Bureau of Economic Analysis, PCE d’août 2026.
2.4. Marché obligataire : une concurrence toujours forte
| Indicateur | Valeur | Date |
|---|---|---|
| Treasury 2 ans | 4,77 % | 15 octobre 2026 |
| Treasury 10 ans | 5,10 % | 15 octobre 2026 |
| TIPS réel 10 ans | 2,78 % | 15 octobre 2026 |
Le rendement réel à dix ans mesure la rémunération offerte par les obligations indexées sur l’inflation. Plus il est élevé, plus détenir un actif sans rendement comme Bitcoin coûte cher en opportunité. Ce rendement est une série de marché à part entière : il ne s’obtient pas en retranchant le CPI au rendement nominal.
Sources : DGS2, DGS10, DFII10.
Inflation et taux américains
Inflation au-dessus de l'objectif, taux nominaux au-dessus de 5 % à dix ans : l'argent reste cher.
Objectif d'inflation Fed 2 %
Inflation sur un an
- CPI global sept.3,7 %
- CPI sous-jacent sept.2,6 %
- PCE global août3,4 %
- PCE sous-jacent août3,0 %
Taux
- Fed Funds fourchette3,75–4,00 %
- Treasury 2 ans 15 oct.4,77 %
- Treasury 10 ans 15 oct.5,10 %
- TIPS 10 ans (réel) 15 oct.2,78 %
2.5. Europe : la BCE resserre aussi
La BCE a relevé ses taux de 25 points de base le 10 septembre 2026. Taux en vigueur depuis le 16 septembre :
| Taux BCE | Niveau |
|---|---|
| Facilité de dépôt | 2,50 % |
| Opérations principales de refinancement | 2,65 % |
| Facilité de prêt marginal | 2,90 % |
En France, l’inflation de septembre atteint 3,1 % sur un an (2,4 % en août), tirée par l’énergie (+21,3 %). L’inflation sous-jacente reste à 1,5 %.
Les deux grandes banques centrales sont donc repassées en mode resserrement. Pour un investisseur européen, la performance de Bitcoin se lit aussi à travers l’EUR/USD et le pouvoir d’achat local.
Sources : Banque de France, INSEE.
3. Dollar et liquidité
3.1. Le dollar américain
L’indice large du dollar publié par la Fed s’établit à 121,6023 au 9 octobre 2026. Il mesure le dollar contre un panier large de devises pondérées par les échanges commerciaux, et ne doit pas être confondu avec le DXY, dont la composition diffère.
Un dollar fort peut freiner Bitcoin en resserrant les conditions financières mondiales. La relation n’est toutefois ni constante ni suffisante pour expliquer les variations de prix.
Source : FRED, DTWEXBGS.
3.2. Bilan de la Fed
Le total des actifs de la Fed atteint 6 755,639 milliards de dollars au 14 octobre 2026, contre 6 747,560 milliards le 7 octobre. Une variation hebdomadaire de cette taille ne signale pas un changement d’orientation monétaire.
Source : FRED, WALCL.
3.3. Compte du Trésor (TGA)
Le Treasury General Account affiche une moyenne hebdomadaire de 883,373 milliards de dollars pour la semaine close le 14 octobre, contre 948,674 milliards pour celle close le 30 septembre. Il s’agit de moyennes hebdomadaires, pas de soldes de fin de journée.
Une baisse du TGA peut accompagner une injection de liquidités quand le Trésor dépense ses fonds, mais l’effet dépend des autres flux monétaires et budgétaires.
Source : FRED, WTREGEN.
3.4. Reverse repo et masse monétaire
La facilité ON RRP s’établit à 0,100 milliard de dollars au 16 octobre 2026, soit environ 100 millions. C’est faible, mais pas nul.
La masse monétaire M2 (mensuelle, corrigée des variations saisonnières) atteint 23 342,8 milliards de dollars en août 2026, contre 23 013,7 milliards en mai. Cette progression est un élément de contexte, pas la preuve d’un flux vers Bitcoin.
3.5. Notre interprétation
Aucun indicateur unique ne mesure la liquidité disponible pour les actifs risqués. Additionner bilan de la Fed, TGA et reverse repo pour en tirer une « liquidité officielle » serait trompeur. Nous suivons donc ces composantes séparément et les confrontons au dollar, aux rendements et au prix de Bitcoin.
À ce stade, la liquidité ne suffit pas à valider un scénario haussier durable.
4. ETF Bitcoin spot : une demande contrastée
4.1. Des sorties nettes sur la première moitié d’octobre
Flux nets des ETF Bitcoin spot américains, d’après Farside Investors :
| Période | Flux nets |
|---|---|
| 1er–2 octobre | +292,6 M$ |
| 5–9 octobre | −678,9 M$ |
| 12–16 octobre | −228,4 M$ |
| Total 1er–16 octobre | −614,7 M$ |
Les entrées du début de mois ont été plus qu’effacées par les sorties des deux semaines suivantes. Trois séances pèsent lourd : le 7 octobre (−484,9 M$), le 8 octobre (−244,1 M$) et le 14 octobre (−261,4 M$). Du 13 au 16 octobre, le solde atteint −163,0 M$.
La demande via les ETF n’a donc pas accompagné le rebond.
Source : Farside Investors, Bitcoin ETF flows.
Flux nets quotidiens des ETF Bitcoin spot américains
Cumul sur la période : −614,7 M$. Les entrées du début de mois ont été effacées en deux semaines.
- Entrées nettes
- Sorties nettes
- Cumul
| Séance | Flux net | Cumul |
|---|---|---|
| 1er oct. | +102,7 | +102,7 |
| 2 oct. | +189,9 | +292,6 |
| 5 oct. | −89,8 | +202,8 |
| 6 oct. | +118,8 | +321,6 |
| 7 oct. | −484,9 | −163,3 |
| 8 oct. | −244,1 | −407,4 |
| 9 oct. | +21,1 | −386,3 |
| 12 oct. | −65,4 | −451,7 |
| 13 oct. | +175,7 | −276,0 |
| 14 oct. | −261,4 | −537,4 |
| 15 oct. | +5,1 | −532,3 |
| 16 oct. | −82,4 | −614,7 |
4.2. Des comportements différents selon les fonds
Sur la même période, IBIT (BlackRock) enregistre +189,5 M$ quand FBTC (Fidelity) perd −471,9 M$.
Les « institutionnels » ne forment pas un bloc homogène. Les flux ETF mêlent allocations de portefeuille, arbitrages, couvertures et repositionnements tactiques. Ils ne se lisent pas comme les achats ou ventes d’une seule catégorie d’investisseurs.
4.3. Le poids d’IBIT
| Indicateur | Valeur | Date |
|---|---|---|
| Actifs sous gestion | 65,3406 Md$ | 16 octobre |
| Nombre de parts | 1 420 040 000 | 16 octobre |
| Valeur liquidative par part | 46,01 $ | 16 octobre |
| Bitcoin détenus | 803 870,608 BTC | 15 octobre |
Les avoirs en BTC sont datés du 15 octobre, les autres données du 16 : ce n’est pas un bilan synchronisé.
Source : BlackRock, iShares Bitcoin Trust ETF.
4.4. Flux cumulés et actifs sous gestion
Depuis leur lancement, les ETF Bitcoin spot américains cumulent environ +56,949 milliards de dollars de flux nets (Farside). C’est un cumul de flux, pas l’encours total : les actifs sous gestion varient aussi avec le prix de Bitcoin.
4.5. Ce que nous retenons
Les ETF ont transformé l’accès institutionnel à Bitcoin, mais ils ne garantissent pas des entrées continues. En octobre, leurs flux sont un facteur de prudence plutôt qu’une confirmation. Une reprise des entrées nettes sur plusieurs séances, accompagnée d’une amélioration technique, renforcerait le scénario positif.
5. Marchés dérivés
Contrats perpétuels, contrats à terme et liquidations peuvent amplifier les mouvements de Bitcoin, surtout quand l’effet de levier est élevé. Trois indicateurs sont généralement suivis :
- l’open interest, montant des positions ouvertes ;
- le funding rate, paiements périodiques entre positions longues et courtes sur les perpétuels ;
- les liquidations, fermetures forcées de positions faute de marge suffisante.
5.1. Open interest
Coinalyze affichait un open interest agrégé d’environ 27,3 milliards de dollars, dont 26,3 milliards sur les perpétuels et 989,8 millions sur les contrats à terme. Cette page est dynamique et n’a pas pu être archivée avec un horodatage précis. Nous ne présentons donc pas ce chiffre comme une photographie du marché au 17 octobre.
Source : Coinalyze, Bitcoin Open Interest.
5.2. Funding rates et liquidations
Nous n’avons pas pu relier les funding rates ni les montants de liquidations à des observations historiques datées et reproductibles. Ils sont exclus de cette édition. Sans période, périmètre d’exchanges et méthode de collecte, ces chiffres induisent facilement en erreur.
5.3. Interprétation
Faute de données robustes, cette édition ne mesure pas précisément le niveau de spéculation. Les dérivés restent à surveiller, mais ils ne permettent pas ici de privilégier un scénario.
6. Analyse technique : grandes unités de temps
6.1. Graphique mensuel : la structure de fond
Figure 1. BTC/USD, unité mensuelle (1M)
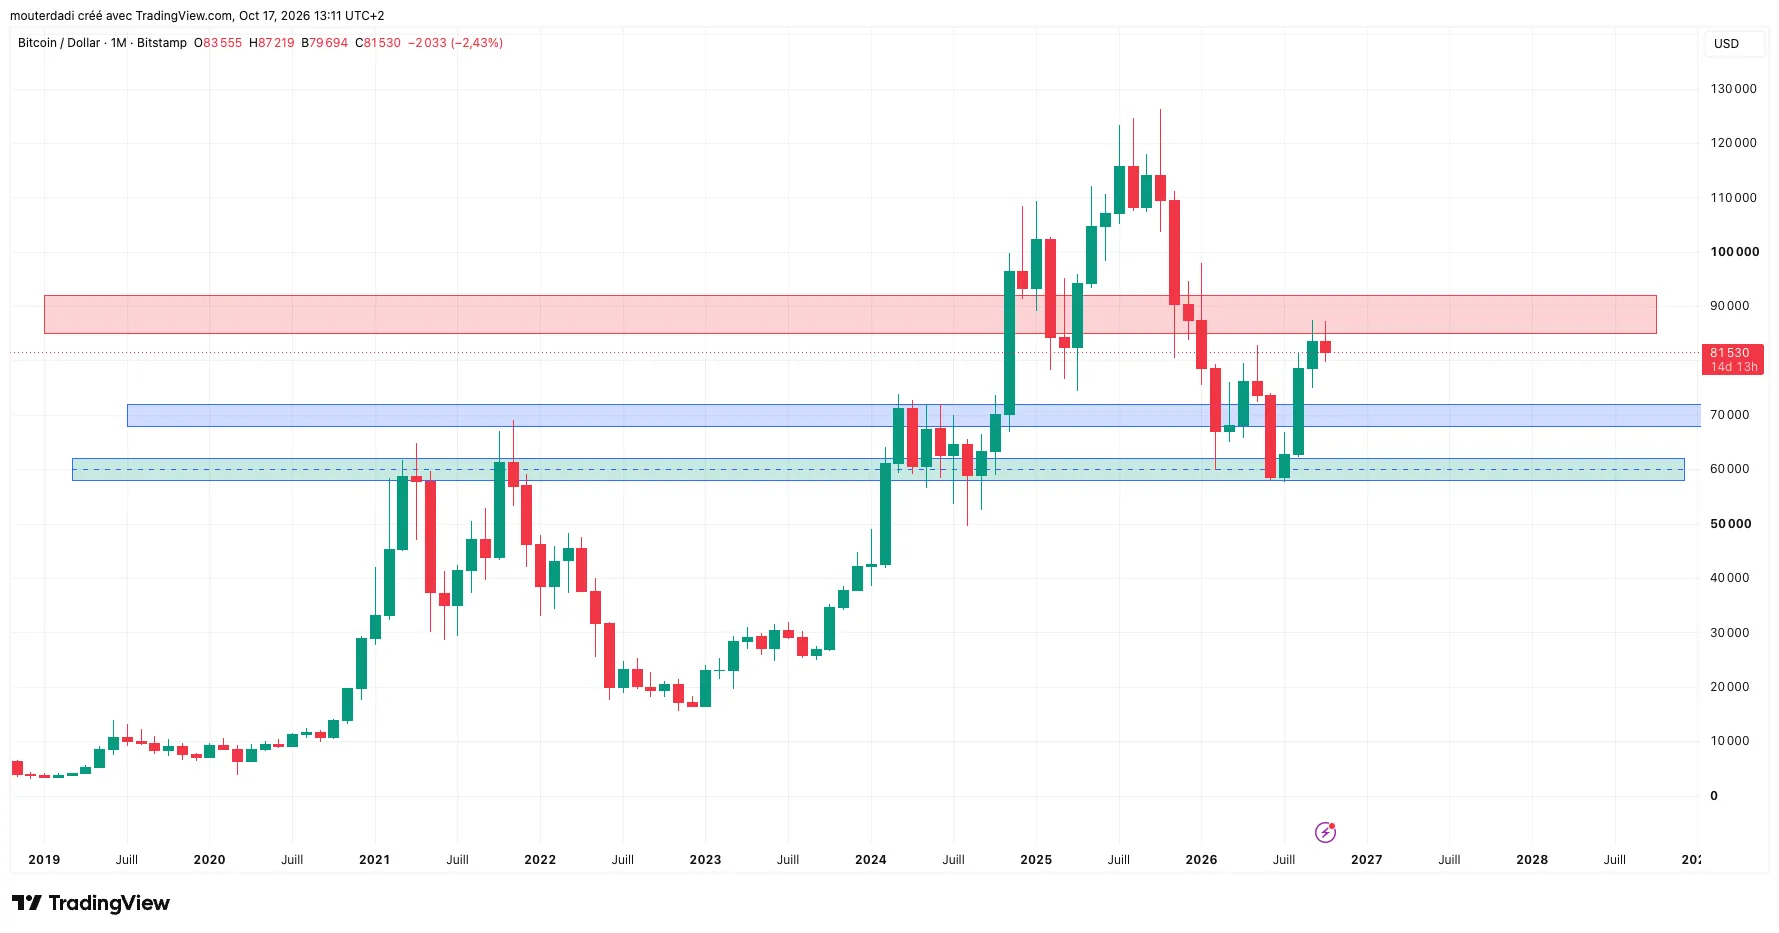
Source : TradingView, BTC/USD Bitstamp. Capture du 17 octobre 2026 à 13 h 11 (UTC+2). Bougie mensuelle en formation.
| Ouverture | Plus haut | Plus bas | Dernier prix |
|---|---|---|---|
| 83 555 $ | 87 219 $ | 79 694 $ | 81 530 $ |
Le mensuel replace le rebond dans une structure plus large. La région 85 000–92 000 $ forme une résistance étendue. Plus bas, les zones 67 000–72 000 $ puis 58 000–62 000 $ ont servi de support par le passé. Ce sont des zones où observer la réaction du marché, pas des prix magiques.
Revenir à 81 530 $ après un plus haut mensuel à 87 219 $ signifie qu’une partie de la hausse du mois a déjà été rendue. Le rebond est visible, la reconquête des résistances ne l’est pas.
6.2. Graphique hebdomadaire : le rebond face à ses résistances
Figure 2. BTC/USD, unité hebdomadaire (1W)
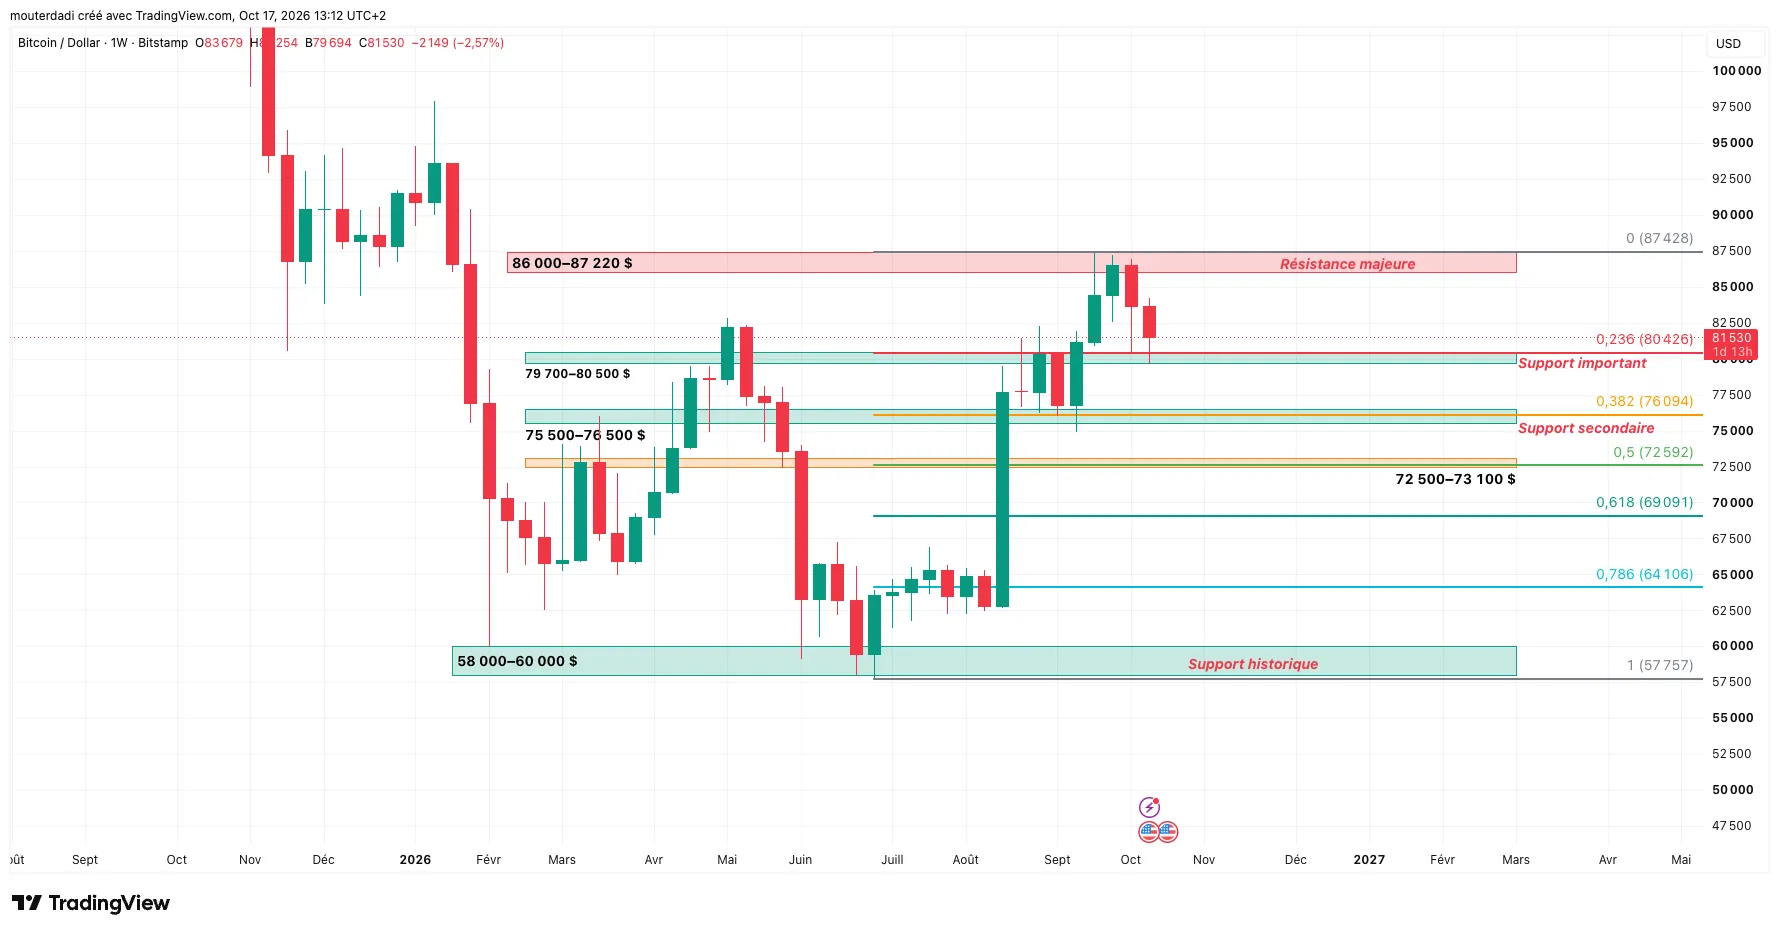
Source : TradingView, BTC/USD Bitstamp. Capture du 17 octobre 2026 à 13 h 12 (UTC+2). Bougie hebdomadaire en formation.
| Ouverture | Plus haut | Plus bas | Dernier prix |
|---|---|---|---|
| 83 679 $ | 84 254 $ | 79 694 $ | 81 530 $ |
Le marché tente de préserver son rebond mais bute sur des résistances intermédiaires. Le retour sous l’ouverture hebdomadaire de 83 679 $ montre la difficulté des acheteurs. La zone 83 500–84 300 $ est la première à reprendre, puis 86 000–87 220 $. Le sommet du rebond, 87 374 $, date du 21 septembre et se distingue du plus haut de la bougie mensuelle en cours.
Ce qui renforcerait la structure : une reprise de 84 300 $ tenue dans la durée, puis un dépassement confirmé de 86 000–87 374 $.
Ce qui la fragiliserait : une rupture durable sous 79 700–80 500 $, qui ouvrirait la voie aux supports inférieurs.
7. Analyse technique : unités opérationnelles
7.1. Graphique quotidien : le pivot immédiat
Figure 3. BTC/USD, unité quotidienne (1D)
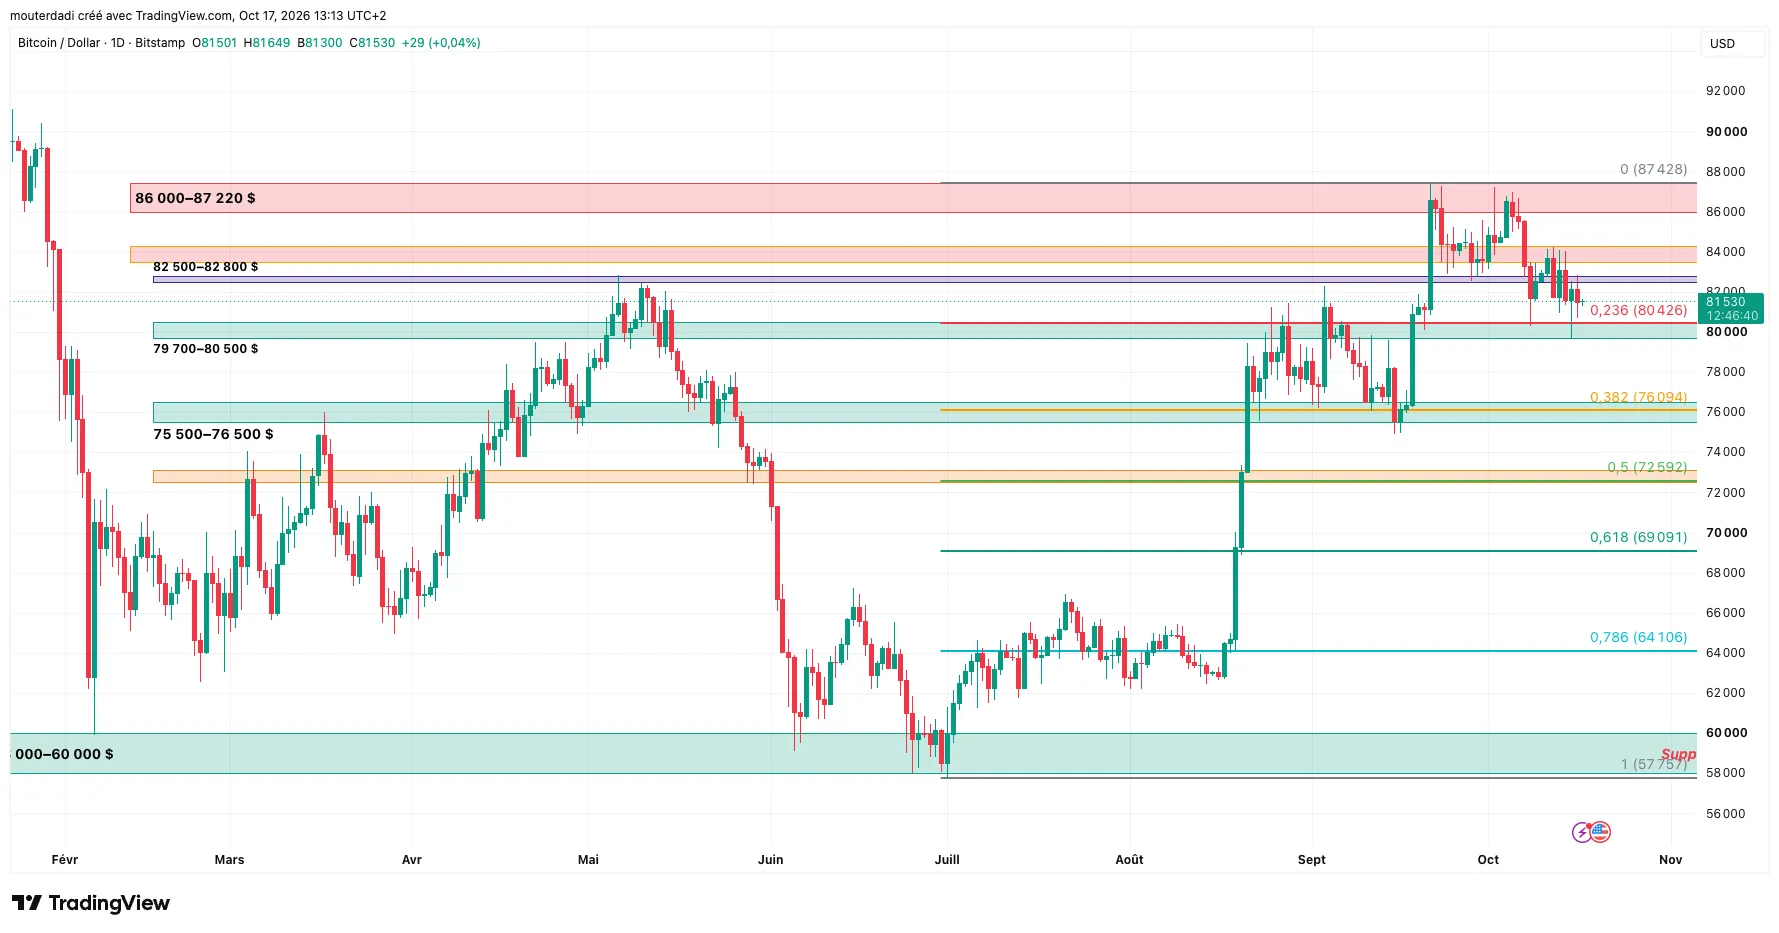
Source : TradingView, BTC/USD Bitstamp. Capture du 17 octobre 2026 à 13 h 13 (UTC+2). Bougie quotidienne en formation.
| Ouverture | Plus haut | Plus bas | Dernier prix |
|---|---|---|---|
| 81 501 $ | 81 649 $ | 81 300 $ | 81 530 $ |
Juste sous le prix, la zone 79 700–80 500 $ est le principal support. Au-dessus, les résistances se situent à 82 500–82 800 $ puis 83 500–84 300 $. Les atteindre ne suffirait pas : il faudrait les franchir puis les conserver. Une rupture du support déplacerait l’attention vers les zones inférieures.
7.2. Graphique 4 heures : le court terme
Figure 4. BTC/USD, unité 4 heures (4H)
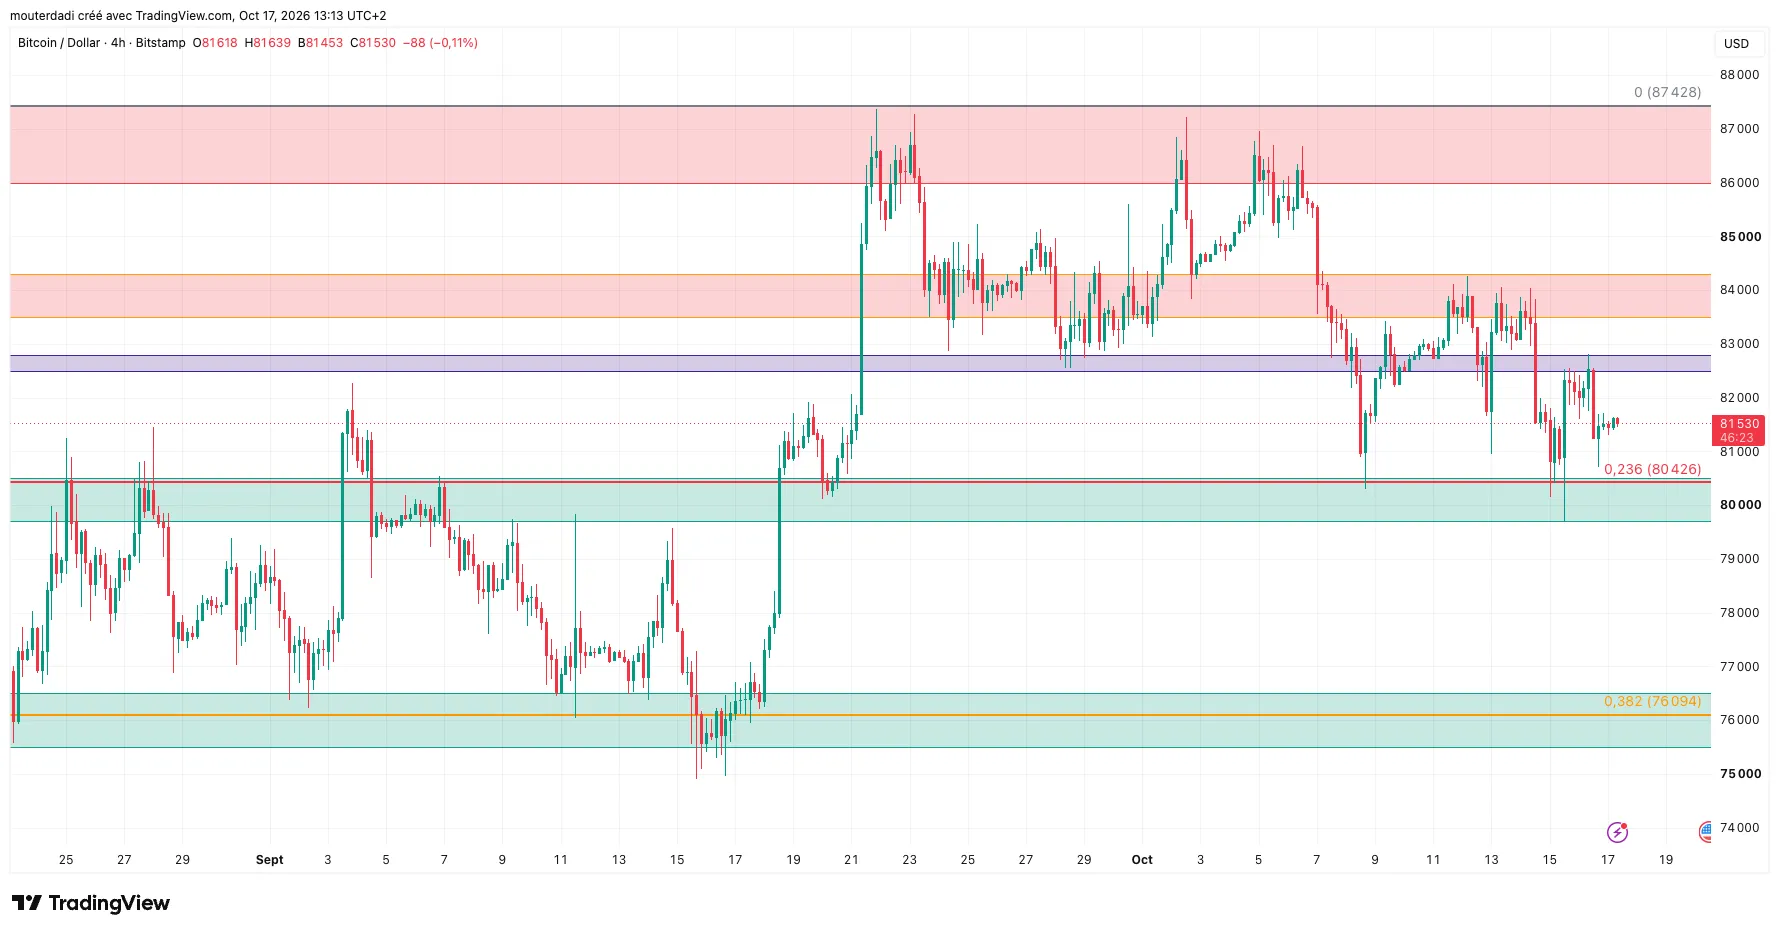
Source : TradingView, BTC/USD Bitstamp. Capture du 17 octobre 2026 à 13 h 13 (UTC+2). Bougie 4 heures en formation.
| Ouverture | Plus haut | Plus bas | Dernier prix |
|---|---|---|---|
| 81 618 $ | 81 639 $ | 81 453 $ | 81 530 $ |
Le 4 heures sert à lire la réaction du prix au contact des niveaux identifiés plus haut : simple excursion au-dessus d’une résistance, cassure suivie d’une réintégration, consolidation constructive ou rupture de support avec accélération. Au moment de la capture, le prix reste proche de 81 500 $ sans direction confirmée. Les deux niveaux à observer sont 80 000 $ puis 82 800 $.
7.3. Retracements de Fibonacci
Le mouvement de référence va du plus bas quotidien Bitstamp du 1er juillet 2026 (57 735 $) au plus haut du 21 septembre 2026 (87 374 $), soit une amplitude de 29 639 $.
| Retracement | Niveau BTC/USD |
|---|---|
| 23,6 % | 80 379 $ |
| 38,2 % | 76 052 $ |
| 50,0 % | 72 554 $ |
| 61,8 % | 69 057 $ |
| 78,6 % | 64 077 $ |
Les retracements visibles sur les captures ont été tracés manuellement et s’écartent de 40 à 55 $ de ces valeurs, sans effet sur les zones retenues.
Le 23,6 % (80 379 $) tombe dans la zone de support immédiat 79 700–80 500 $, ce qui renforce son intérêt sans garantir sa solidité. Le 38,2 % (76 052 $) correspond à la zone 75 500–76 500 $, premier palier d’un repli plus profond. Le 50 % (72 554 $) rejoint la zone 72 500–73 100 $.
Synthèse des niveaux
| Zone | Fonction |
|---|---|
| 86 000–87 220 $ | Résistance supérieure |
| 87 374 $ | Sommet du rebond |
| 83 500–84 300 $ | Résistance intermédiaire |
| 82 500–82 800 $ | Première résistance |
| 79 700–80 500 $ | Support immédiat |
| 75 500–76 500 $ | Support inférieur |
| 72 500–73 100 $ | Support secondaire |
Carte des niveaux techniques BTC/USD
Où se situe le prix par rapport aux zones qui conditionnent la suite du mouvement.
- R386 000–87 220 $Résistance supérieure
- R283 500–84 300 $Résistance intermédiaire
- R182 500–82 800 $Première résistance
- S179 700–80 500 $Support immédiat
- S275 500–76 500 $Support inférieur
- S372 500–73 100 $Support secondaire
Tant que Bitcoin reste entre 80 000 $ et 83 000–84 000 $, la structure demeure indécise.
8. Trois scénarios
Ces scénarios ne prédisent pas un prix. Ils décrivent des trajectoires possibles et les conditions qui permettraient de les départager. Aucune probabilité n’est attribuée, faute de modèle statistique pour la justifier.
Scénario A : reprise haussière confirmée
Conditions. Bitcoin reprend successivement 82 500–82 800 $, puis 83 500–84 300 $, puis 86 000–87 374 $. Une amélioration des flux ETF et un contexte macro moins tendu renforceraient ce scénario.
Lecture. Le marché montrerait qu’il absorbe les ventes et reprend le terrain perdu. Un dépassement confirmé de 87 374 $ aurait plus de poids que les rebonds observés à l’intérieur de la structure actuelle.
Invalidation. Des rejets répétés sous 82 800–84 300 $, accompagnés d’une dégradation du support immédiat.
Scénario B : consolidation prolongée
Conditions. Bitcoin reste contenu entre 79 700–80 500 $ (support) et 83 500–84 300 $ (résistance). Les tentatives de cassure ne tiennent pas.
Lecture. Le marché attend. Les investisseurs réévaluent en même temps la trajectoire de la Fed, la demande via les ETF et la solidité du rebond. Les mouvements alternent sans tendance claire.
Fin du scénario. Une sortie durable de la zone, confirmée en quotidien et en hebdomadaire.
Scénario C : reprise de la pression baissière
Conditions. Bitcoin perd durablement 79 700–80 500 $ et échoue à revenir au-dessus.
Zones à surveiller. 75 500–76 500 $ (proche du 38,2 %), puis 72 500–73 100 $ (autour du 50 %), et dans une correction plus profonde, la région des 69 000 $.
Facteurs aggravants. Poursuite des sorties ETF, rendements réels durablement élevés, nouvelle hausse du dollar. Aucun de ces liens n’est mécanique.
Notre scénario de travail
Le scénario central est celui d’un marché encore fragile, sans confirmation haussière. Notre lecture est conditionnelle :
| Niveau | Lecture |
|---|---|
| Au-dessus de 84 300 $ | Première amélioration technique |
| Au-dessus de 87 374 $ | Confirmation haussière plus convaincante |
| Sous 79 700–80 500 $ | Risque accru de correction |
9. Données on-chain
L’analyse on-chain observe les mouvements enregistrés sur la blockchain : détention, transferts, activité du réseau. Elle ne révèle pas pour autant les intentions des acteurs.
9.1. Les grandes entités
Selon CryptoQuant, une cohorte de grandes entités détenait environ 3,03 millions de BTC au 13 octobre 2026. La méthodologie est propriétaire et exclut notamment les exchanges et les pools de minage.
La définition d’une « baleine » varie selon les fournisseurs, et le regroupement d’adresses en entités repose sur des méthodes peu observables de l’extérieur. Ce chiffre n’est donc pas une mesure exhaustive des avoirs des grands investisseurs.
Source : CryptoQuant.
9.2. Réserves des plateformes
Une baisse des réserves sur les exchanges est souvent lue comme un signal d’accumulation. Elle peut pourtant traduire de simples transferts vers des solutions de conservation, ou une réorganisation interne. Elle ne prouve ni de nouveaux achats, ni une intention de détention longue, ni une baisse immédiate de la pression vendeuse.
Les estimations varient aussi d’un fournisseur à l’autre. Nous ne les mélangeons pas pour fabriquer une moyenne.
9.3. Reproductibilité
Pour les prochaines éditions, les séries dites Point-in-Time sont une piste intéressante. Elles restituent l’information telle qu’elle était connue à une date donnée et limitent les biais liés aux reclassements d’adresses.
Source : Glassnode, Point-in-Time endpoints.
9.4. Notre lecture
Les données disponibles ne démontrent pas une accumulation institutionnelle généralisée. L’on-chain reste un outil complémentaire, pas un argument décisif en faveur de la reprise.
10. Conclusion, risques et méthodologie
10.1. Conclusion
Bitcoin a rebondi de 57 735 $ à 87 374 $ et retrouvé une partie de sa dynamique. Au 17 octobre 2026, il manque pourtant les confirmations nécessaires pour parler de reprise durable.
Les éléments de prudence :
- une Fed repassée en resserrement ;
- une inflation qui accélère ;
- des rendements réels élevés ;
- des sorties nettes sur les ETF spot américains en octobre ;
- plusieurs résistances techniques non reprises.
À l’inverse, tenir la région des 80 000 $ et reprendre les résistances intermédiaires améliorerait progressivement la structure.
Le marché a rebondi. Il doit maintenant prouver qu’il peut construire une tendance. La réponse viendra moins de l’ampleur du mouvement passé que de la réaction du prix aux prochaines zones techniques, de la demande et des conditions financières.
| Niveau | Rôle |
|---|---|
| 79 700–80 500 $ | Support déterminant |
| 82 500–82 800 $ | Première résistance |
| 83 500–84 300 $ | Reconquête intermédiaire |
| 86 000–87 374 $ | Confirmation supérieure |
Position au 17 octobre 2026 : neutre à prudente.
10.2. Principaux risques
Macroéconomique. Une inflation plus persistante que prévu pourrait entraîner de nouvelles hausses de taux et maintenir les rendements réels élevés.
Liquidité. Une dégradation des conditions financières réduirait l’appétit pour les actifs risqués.
Marché. Bitcoin reste exposé à des variations fortes et rapides, et à des phases de faible liquidité.
ETF. Les ETF facilitent l’accès à Bitcoin, mais transmettent aussi rapidement les réductions d’exposition.
Réglementaire. Les évolutions réglementaires peuvent toucher plateformes, intermédiaires, produits et conditions d’accès.
Méthodologique. Les données dérivées et on-chain dépendent de méthodologies propriétaires et de périmètres variables qui limitent leur comparabilité.
10.3. Méthodologie
Ce rapport combine quatre familles de données :
- Macroéconomie officielle : Réserve fédérale, BLS, BEA, FRED, BCE, Banque de France, INSEE.
- Flux de produits d’investissement : Farside Investors, BlackRock.
- Analyse technique : captures TradingView BTC/USD Bitstamp du 17 octobre 2026 entre 13 h 11 et 13 h 13 (UTC+2), extrêmes vérifiés sur les données quotidiennes Bitstamp.
- Indicateurs complémentaires : sources spécialisées en dérivés et on-chain, hors chiffres insuffisamment datés ou reproductibles.
Principes de publication :
- chaque donnée est présentée avec sa date de référence quand elle diffère de celle du rapport ;
- les chiffres observés et les interprétations sont distingués ;
- les niveaux techniques sont des zones d’observation, pas des certitudes ;
- les séries de fournisseurs aux méthodologies incompatibles ne sont pas fusionnées ;
- une information insuffisamment vérifiable est exclue plutôt que présentée avec une fausse précision.
10.4. Sources principales
Politique monétaire et inflation
- Federal Reserve, politique monétaire
- Federal Reserve, communiqué et conférence de presse du 16 septembre 2026
- BLS, CPI de septembre 2026
- BEA, PCE d’août 2026
- Banque de France, taux directeurs
- INSEE, inflation française
Dollar, taux et liquidité
- FRED, Treasury 2 ans
- FRED, Treasury 10 ans
- FRED, rendement réel TIPS 10 ans
- FRED, indice large du dollar
- FRED, bilan de la Fed
- FRED, Treasury General Account
- FRED, Overnight Reverse Repo
- FRED, masse monétaire M2
Bitcoin, ETF et marchés
- Farside Investors, flux ETF Bitcoin
- BlackRock, iShares Bitcoin Trust ETF
- TradingView, BTC/USD Bitstamp
- Coinalyze, open interest Bitcoin
- CryptoQuant
- Glassnode, documentation Point-in-Time
Réglementation
10.5. Transparence et conflits d’intérêts
L’auteur détient une exposition à Bitcoin via des produits financiers liés. Cette exposition peut évoluer dans le temps.
L’auteur n’entretient aucune relation commerciale avec les entreprises, fonds ou plateformes cités dans ce rapport. Le rapport ne contient aucun lien d’affiliation et ne fait l’objet d’aucun partenariat rémunéré, financement ou sponsoring.
10.6. Avertissement
Ce document est publié à des fins d’information et d’analyse générale. Il ne constitue ni un conseil en investissement personnalisé, ni une recommandation adaptée à la situation d’un lecteur, ni une sollicitation à acheter ou vendre un actif.
Les cryptoactifs présentent des risques importants : volatilité, perte en capital, liquidité, conservation et contrepartie. Les performances passées ne préjugent pas des performances futures. Les scénarios exposés sont des hypothèses conditionnelles, pas des prévisions.